A recuperação de créditos tributários é um procedimento fundamental para empresas que buscam reaver impostos recolhidos indevidamente ou a maior. Devido à complexidade do sistema fiscal brasileiro, tributos como PIS, COFINS, ICMS e IRPJ costumam ser apurados com inconsistências operacionais.
Identificar esses valores excedentes permite injetar liquidez imediata no caixa, sem a necessidade de novos empréstimos bancários.
Este guia orienta empresários e gestores a mapear impostos pagos a maior, compreender os limites da legislação e escolher uma assessoria especializada para conduzir o processo com total segurança.
O que é recuperação de créditos tributários?
A recuperação de crédito tributário é o direito garantido por lei às empresas de reaver valores recolhidos indevidamente ao Fisco.
Essa apuração abrange impostos, taxas e contribuições federais, estaduais ou municipais pagos a maior em virtude de erros na interpretação da legislação.
O ressarcimento pode ocorrer por restituição em dinheiro ou compensação com débitos tributários futuros da própria empresa.
Diferença entre restituição e compensação tributária
Na restituição, o Fisco devolve os valores diretamente na conta corrente do contribuinte após a aprovação do pedido administrativo.
Já na compensação, o valor do crédito apurado é utilizado para quitar tributos vincendos administrados pelo mesmo órgão arrecadador.
Ambas as opções são regulamentadas por diretrizes da Receita Federal, oferecendo flexibilidade para a gestão financeira do negócio.
Quais empresas têm direito a recuperar tributos?
Praticamente todas as empresas ativas têm direito à análise, independentemente do porte ou segmento de atuação no mercado.
Empresas optantes pelo Lucro Real ou Lucro Presumido acumulam o maior volume de oportunidades devido às alíquotas elevadas e regimes de não cumulatividade.
Negócios enquadrados no Simples Nacional também possuem créditos significativos, especialmente na venda de produtos com tributação monofásica.
Tributação de produtos monofásicos no Simples Nacional
No comércio varejista, itens como autopeças, cosméticos, bebidas e medicamentos possuem PIS e COFINS recolhidos na indústria.
Quando o optante do Simples revende esses produtos, o imposto não deve ser cobrado novamente no DAS da empresa.
Entender a transição de regimes, como no caso da mudança entre Simples Nacional ou Lucro Real, ajuda a identificar onde ocorreram bitributações involuntárias.
Descubra se sua empresa possui valores pagos a maior disponíveis para resgate. Solicite um diagnóstico preliminar com nossa equipe especializada.
Principais tributos com oportunidade de restituição
O complexo emaranhado de normas tributárias brasileiras gera erros constantes no cálculo e no preenchimento de obrigações acessórias.
Mapear os tributos mais suscetíveis a divergências é o primeiro passo para estruturar um pedido administrativo consistente.
Confira abaixo os principais impostos que costumam gerar pagamentos Indevidos:
Frequente exclusão indevida de insumos na apuração do regime não cumulativo do Lucro Real.
Exclusão do ICMS da base de cálculo do PIS e da COFINS, conforme decidido pelo Supremo Tribunal Federal (STF).
Pagamentos por estimativa apurados acima do lucro real efetivo no encerramento do exercício.
Verbas indenizatórias calculadas erroneamente na folha de pagamento da empresa.
Oportunidades no setor do agronegócio
Produtores rurais e agroindústrias possuem regimes de diferimento e incentivos fiscais específicos garantidos pela legislação.
O acúmulo de créditos de ICMS e PIS/COFINS na compra de insumos agrícolas costuma representar uma soma expressiva de recursos imobilizados.
Para aprofundar as boas práticas do setor, acesse nosso artigo sobre contabilidade do agronegocio.
Passo a passo para identificar impostos pagos a maior
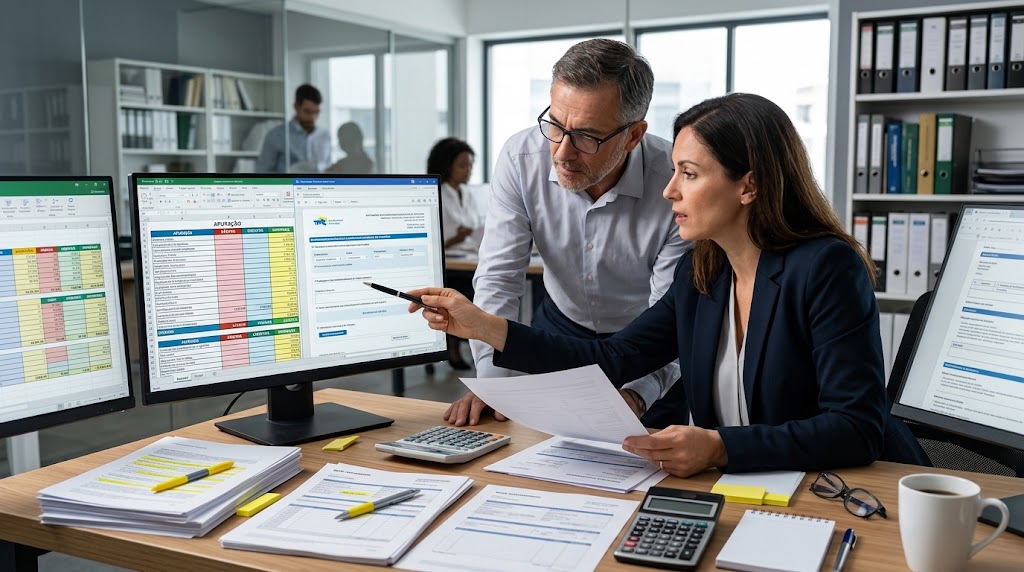
O processo de verificação exige cruzamento rigoroso de arquivos digitais, como notas fiscais eletrônicas e escriturações do Sistema SPED.
A análise retroativa é delimitada pelo prazo prescricional de 5 anos, estabelecido pelo Código Tributário Nacional (Lei nº 5.172/1966).
Abaixo, apresentamos a sequência técnica recomendada para realizar esse levantamento com precisão:
É seguro fazer a recuperação de créditos tributários?
Uma das maiores dúvidas dos empresários diz respeito ao medo de atração de fiscalizações ou autuações por parte dos órgãos arrecadadores.
O procedimento é inteiramente legal e respaldado pela legislação e jurisprudência pacificada dos tribunais pátrios.
A segurança do processo depende da utilização de dados concretos das obrigações acessórias, dispensando estimativas sem comprovação documental.
Mitigação de riscos com auditoria preventiva
A revisão por profissionais registrados no Conselho Federal de Contabilidade (CFC) garante que os créditos utilizados estejam em estrita conformidade com as normas vigentes.
Trabalhar com documentação idônea elimina o risco de indeferimento dos pedidos e protege a reputação fiscal da empresa.
Além disso, contratos baseados na modalidade de êxito garantem que a empresa pague pelo serviço apenas após o efetivo benefício financeiro.
Evite riscos e garanta a conformidade da sua empresa. Agende uma análise personalizada com nossos consultores fiscais.
Comparativo: Via Administrativa vs. Via Judicial
Existem dois caminhos legais para buscar a restituição de impostos, cada um adequado a situações específicas da empresa.
A via administrativa é mais ágil, custando menos e permitindo a recuperação direta perante o órgão arrecadador.
A via judicial é indicada quando a tese tributária ainda depende de tese jurídica sem entendimento pacificado na esfera administrativa.
| Critério | Via Administrativa | Via Judicial |
|---|---|---|
| Prazo médio de liberação | De 30 a 90 dias (via PER/DCOMP) | De 2 a 5 anos |
| Exigência de tese jurídica | Exige matérias pacificadas e regulamentadas | Utilizado para teses sem regulamentação expressa |
| Custo operacional | Baixo risco e sem custas processuais | Inclui custas de honorários e taxas judiciais |
| Garantia de segurança | Alta, respaldada por instruções da RFB | Condicionada à decisão transitada em julgado |
Prazos e burocracia no ressarcimento de créditos
O tempo de resposta varia de acordo com o tributo e o órgão responsável pelo processamento do pedido.
Na esfera federal, pedidos referentes ao Simples Nacional e à retenção de PIS/COFINS costumam ser homologados em poucas semanas via sistema PER/DCOMP Web.
Em casos estaduais, a compensação de ICMS pode demandar prazos mais extensos devido aos ritos das Secretarias de Fazenda Estaduais.
Documentação necessária para iniciar o levantamento
Para dar início ao trabalho técnico, a empresa precisa disponibilizar o certificado digital da pessoa jurídica.
Relatórios de vendas, arquivos XML das notas fiscais e comprovantes de pagamento das guias também são necessários.
A simplificação da coleta de dados reduz a burocracia e evita qualquer interrupção nas rotinas normais do setor financeiro.
Fale com nossos especialistas para esclarecer suas dúvidas sobre a documentação e prazos para o seu setor.
Como escolher a consultoria ideal para a recuperação fiscal
A escolha do parceiro estratégico determina o sucesso e a tranquilidade de todo o processo de levantamento de créditos.
Opte por consultorias com experiência comprovada em seu nicho de atuação e suporte jurídico contínuo durante e após o procedimento.
Exija transparência nas metodologias aplicadas e relatórios detalhados contendo a base legal de cada valor apurado.
Uma equipe qualificada oferece segurança, respeita os limites da legislação e maximiza o retorno sobre o investimento sem expor a empresa a riscos desnecessários.
Sua empresa pode ter recursos valiosos retidos em tributos pagos a maior nos últimos 5 anos. Fale agora mesmo com um especialista da RC Contábil, solicite uma análise técnica completa e inicie a recuperação dos seus créditos com total segurança.
Solicitar Análise TécnicaPerguntas Frequentes (FAQ)
É o processo legal de identificação e devolução de impostos, taxas ou contribuições pagos indevidamente ou a maior pelas empresas aos cofres públicos.
É possível recuperar tributos como PIS, COFINS, ICMS, IRPJ, CSLL, IPI e INSS patronal, respeitando as regras específicas de cada regime tributário.
O direito de pleitear a restituição prescreve em 5 anos (60 meses), contados a partir da data do pagamento indevido do tributo.
Quando realizada na via administrativa com base em dados das obrigações acessórias e normas da Receita Federal, o procedimento é seguro e não atrai fiscalizações de retaliação.
Em processos administrativos federais simples, como no Simples Nacional, a restituição pode ocorrer entre 30 e 60 dias após o deferimento do pedido.
Sim. Empresas do Simples que comercializam produtos monofásicos ou sujeitos à substituição tributária possuem direito à restituição de PIS/COFINS e ICMS.
Normalmente são necessários o certificado digital da empresa, arquivos SPED, extratos do PGDAS-D e as guias de recolhimento dos impostos do período analisado.
A maioria dos contratos é firmada com cláusula de êxito (success fee), na qual os honorários são devidos apenas quando o crédito é efetivamente homologado ou recuperado pela empresa.