A escolha entre Simples Nacional ou Lucro Real é uma das decisões financeiras mais impactantes na vida de qualquer empresa. Manter um CNPJ no regime errado pode consumir silenciosamente toda a margem de lucro de uma operação.
Muitos empreendedores acreditam fielmente que o modelo simplificado é sempre a opção mais barata e fogem da complexidade dos demais regimes. Essa crença limitante frequentemente resulta no pagamento de impostos indevidos.
Neste artigo, vamos detalhar os cenários práticos que indicam o momento exato de mudar de regime. Você entenderá como comparar as duas opções e descobrirá qual caminho oferece maior economia e segurança jurídica para o seu momento de mercado.
Entendendo a Dinâmica dos Regimes Tributários
Antes de decidir pela mudança, é fundamental compreender a mecânica de cálculo de cada sistema. A tributação no Brasil não é uma ciência exata aplicável a todas as empresas; ela depende intrinsecamente da estrutura de custos do seu negócio.
A decisão de transição não deve ser baseada apenas no faturamento bruto, mas sim na análise profunda das despesas, margens de lucro e folha de pagamento.
Abaixo, desmistificamos o funcionamento prático das duas pontas do sistema tributário brasileiro.
Como Funciona o Simples Nacional na Prática?
De acordo com o Portal do Simples Nacional, esse regime foi criado para desburocratizar a vida das micro e pequenas empresas. A grande vantagem é o recolhimento unificado de até oito tributos em uma única guia (DAS).
A tributação incide diretamente sobre a Receita Bruta (faturamento). Ou seja, se a empresa faturou, ela paga imposto, independentemente de ter apurado lucro ou prejuízo no mês.
O grande gargalo deste modelo é a progressividade. Conforme o faturamento aumenta, a empresa avança para faixas de tributação maiores, o que eleva exponencialmente a alíquota efetiva.
O Que é e Como Funciona o Lucro Real?
Considerado o sistema mais complexo e transparente do país, o Lucro Real calcula o Imposto de Renda (IRPJ) e a Contribuição Social (CSLL) estritamente sobre o lucro líquido efetivo.
Se a empresa fechar o trimestre com prejuízo contábil, ela está isenta de pagar esses dois impostos federais. Essa é a proteção fundamental que o sistema oferece em momentos de crise.
Além disso, o PIS e a COFINS operam no regime não-cumulativo. Isso significa que a empresa pode descontar créditos sobre as compras de mercadorias e insumos, reduzindo o imposto final a pagar.
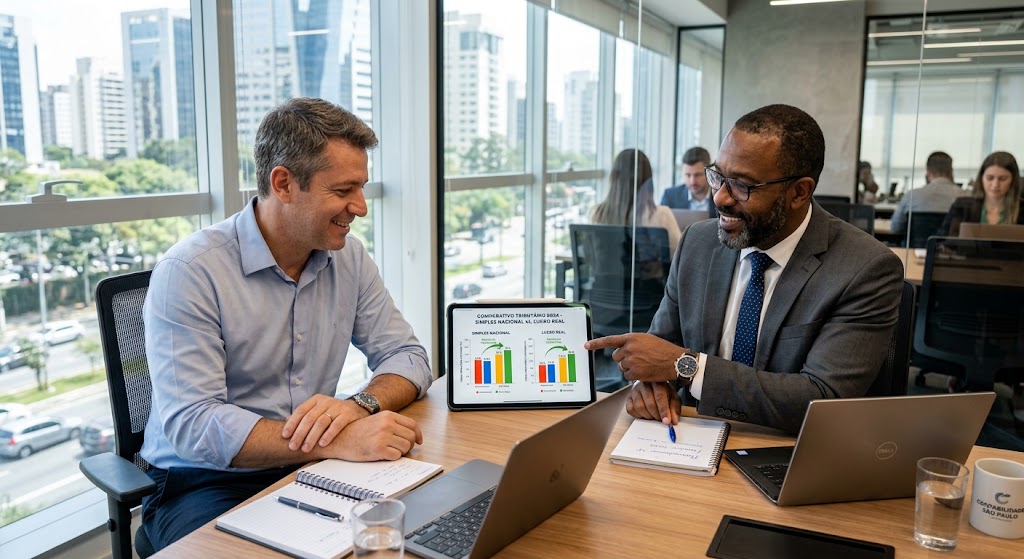
| Característica | Simples Nacional | Lucro Real |
|---|---|---|
| Base de Cálculo | Faturamento Bruto | Lucro Líquido Efetivo |
| Guia de Pagamento | Única (DAS) | Múltiplas Guias |
| IRPJ e CSLL em Prejuízo | Pagamento obrigatório | Isento |
| Créditos de PIS/COFINS | Não permite | Permite (Regime Não-Cumulativo) |
Sinais Claros de que é Hora de Mudar
Mudar de regime tributário gera apreensão, principalmente pela falsa percepção de aumento da burocracia. No entanto, com uma boa assessoria, essa transição é imperceptível na operação diária.
Abaixo, listamos os principais cenários onde a permanência no regime simplificado deixa de ser uma vantagem e passa a ser um ralo financeiro.
-
Faturamento Próximo ao Limite (Sublimite Estadual)
O teto do regime simplificado é de R$ 4,8 milhões anuais. Contudo, existe a armadilha do sublimite estadual de R$ 3,6 milhões, válido para o recolhimento de ICMS e ISS.
Ao ultrapassar R$ 3,6 milhões, a empresa continua no regime federal, mas passa a recolher os impostos estaduais e municipais “por fora”. O custo operacional e a carga tributária disparam, tornando a mudança iminente.
-
Margens de Lucro Apertadas ou Prejuízo
Se o seu negócio atua com alto volume de vendas, mas as margens de lucro são muito estreitas (comum em supermercados e distribuidoras), tributar pelo faturamento bruto é letal.
Neste cenário, realizar um planejamento tributário no Lucro Real costuma revelar reduções de até 40% no volume de impostos pagos.
-
Alto Custo com Insumos e Mercadorias
Se você gasta muito com compras, fretes e energia elétrica, o regime simplificado bloqueia seu direito de aproveitar créditos fiscais.
Ao migrar, você transforma parte das suas despesas em créditos de PIS, COFINS e ICMS, abatendo o valor final da sua guia. É o chamado “imposto bom”, que a Receita Federal devolve indiretamente.
Você suspeita que a sua empresa está pagando impostos a mais? Solicite um estudo tributário comparativo e descubra matematicamente qual o regime mais lucrativo para o seu negócio.
Solicitar Estudo Tributário GratuitoDesmistificando as Objeções à Mudança
Muitos empresários fogem da mudança por acreditarem em mitos do mercado. A complexidade contábil e o risco de multas são os principais medos.
Vamos esclarecer as verdades sobre a operação de uma empresa em regimes normais.
A Contabilidade Fica Mais Cara?
Sim, os honorários contábeis para o Lucro Real são maiores. O motivo é o aumento significativo das obrigações acessórias (SPED Fiscal, EFD-Contribuições) e a necessidade de precisão absoluta.
Porém, esse custo deve ser encarado como investimento. Pagar R$ 1.000 a mais de honorários para economizar R$ 20.000 em impostos no mês é uma decisão gerencial óbvia.
Para acertar na parceria, é vital saber como escolher o melhor escritório de contabilidade em Brasília ou na sua região, buscando especialistas, e não apenas emissores de guias.
O Risco de Fiscalização Aumenta?
A Receita Federal monitora todas as empresas através do cruzamento de dados bancários (e-Financeira) e notas fiscais eletrônicas, independentemente do regime.
A diferença é que, fora do regime simplificado, a empresa é obrigada a manter uma gestão financeira impecável. O empresário não pode mais misturar contas pessoais com as da empresa, o que acaba profissionalizando a gestão do negócio.
O Papel da Reforma Tributária na Decisão
O cenário tributário brasileiro está em transformação. Entender os impactos e mudanças da reforma tributária é crucial antes de definir o regime dos próximos anos.
A introdução do IVA (Imposto sobre Valor Agregado) Dual e a transição do PIS/COFINS para a CBS exigirão cálculos complexos de não-cumulatividade plena.
Empresas que já operam em regimes normais terão mais facilidade de adaptação tecnológica a essas novas exigências fiscais do que aquelas acostumadas apenas com a guia única.
Como é Feito o Estudo Tributário na Prática?
Nunca mude de regime baseado apenas na intuição ou na experiência de um concorrente. O planejamento exige matemática e simulação de cenários reais.
O contador especialista solicitará seu faturamento do último ano, o total de compras (insumos/mercadorias), as despesas operacionais e, muito importante, o custo da folha de pagamento.
No regime simplificado, o INSS patronal muitas vezes está embutido na guia única. No Lucro Real, o INSS patronal (20%) é calculado sobre a folha. Esse peso precisa ser calculado com precisão na simulação final.
FAQ – Perguntas Frequentes
A exclusão é obrigatória quando o faturamento anual ultrapassa o limite de R$ 4,8 milhões, ou quando a empresa exerce atividades impeditivas (CNAEs proibidos), possui débitos tributários em aberto ou realiza alterações societárias não permitidas pela lei.
Como regra geral, não. A opção pelo regime tributário é irretratável para todo o ano-calendário. A mudança, seja por opção estratégica ou exclusão, passa a valer a partir de 1º de janeiro do ano seguinte.
Sim. O Lucro Presumido é um regime intermediário. Nele, os impostos federais (IRPJ e CSLL) são calculados sobre uma margem de lucro predefinida pelo governo, independentemente do lucro real da empresa. É ideal para serviços com altas margens.
Normalmente sim. Empresas fora do Simples Nacional recolhem a Contribuição Previdenciária Patronal (CPP) de 20% sobre o total da folha de salários, além das alíquotas de terceiros (Sistema S). Esse custo deve ser projetado no estudo tributário.
Sim. No regime não-cumulativo (PIS e COFINS), a empresa pode abater o imposto pago na aquisição de insumos, mercadorias para revenda, energia elétrica e aluguéis. Esse abatimento reduz significativamente o valor da guia a pagar.
Apenas com uma DRE (Demonstração do Resultado do Exercício) precisa. Se após deduzir os custos do produto e as despesas operacionais, sobrar menos de 8% do faturamento, sua margem é considerada baixa e o Lucro Real deve ser avaliado.
Neste cenário, a empresa fica totalmente isenta do pagamento do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). O prejuízo ainda pode ser compensado nos lucros de anos futuros.
Obrigatoriamente. O Lucro Real exige o envio mensal de obrigações acessórias complexas, como o SPED Contábil e o SPED Fiscal. Qualquer erro de parametrização gera multas elevadas, exigindo um parceiro contábil de alta performance.
Pronto para parar de pagar impostos desnecessários e maximizar a margem de lucro do seu negócio? Agende agora uma consultoria estratégica com os especialistas da Grupo RC – Contabilidade em Brasilia e tenha um planejamento tributário seguro e definitivo.
Falar com um Especialista Tributário